今週のPickUpニュース|2026年10月7日号
こんにちは、グレーシア会計事務所です。今週のPickUpニュースをお届けします。
10月に入り、朝晩はぐっと秋らしくなってきました。今週はインボイス制度の経過措置や社会保険の適用範囲など、10月1日から実際に取扱いが変わった制度が複数あります。月初の経理・給与処理とあわせて確認しておきましょう。
1.【税務】インボイス経過措置、仕入税額控除が「80%→70%」へ
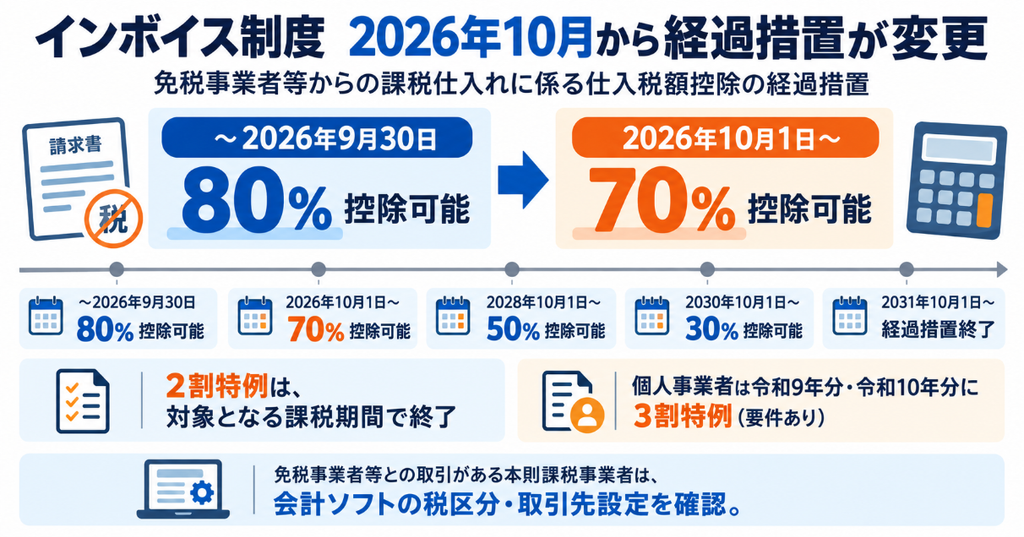
10月1日から、インボイスを発行できない免税事業者等から課税仕入れを行った場合の仕入税額控除の経過措置が変わりました。
これまでは仕入税額相当額の80%を控除できましたが、2026年10月1日以後の課税仕入れは70%となります。令和8年度税制改正によって当初予定されていた50%への引下げは見直され、70%→50%→30%と段階的に縮小した後、2031年10月に経過措置が終了する仕組みとなりました。国税庁は改正内容を特設ページで案内しています。 国税庁
本則課税の会社で免税事業者との取引がある場合、まず確認したいのは会計ソフトの税区分です。10月1日をまたぐ請求書では、取引日によって80%と70%が混在する可能性もあります。取引先マスタや自動仕訳ルールも含めて設定を確認しておきましょう。
また、インボイス登録を機に免税事業者から課税事業者となった事業者向けの「2割特例」も対象となる課税期間で終了します。個人事業者については、要件を満たせば令和9年分・令和10年分に「3割特例」を利用できる制度が設けられています。法人には3割特例はありません。
2.【税務】令和8年分の確定申告、スマホ・マイナポータル連携を拡充
国税庁は、令和8年分確定申告に向けた案内を公開しています。確定申告書等作成コーナーでは、所得税だけでなく消費税・贈与税、青色申告決算書なども作成でき、マイナポータル連携による自動入力の対象も広がっています。 国税庁
個人事業主にとって確定申告はまだ先ですが、10月は年間の数字がある程度見えてくる時期です。利益が前年より大きく増えている場合には、所得税・消費税の納税見込額を年末までに試算しておくと資金繰りが楽になります。
特に今年インボイス登録をした方や、2割特例の終了時期が近い方は、消費税の計算方法が翌年以降どう変わるかも一緒に確認しておきたいところです。
国税庁「令和8年分の確定申告はスマホとマイナポータル連携でもっと便利に!」
3.【社会保険】「月額8.8万円以上」の賃金要件が撤廃
10月から、短時間労働者が健康保険・厚生年金へ加入する際の月額賃金8.8万円以上という要件が撤廃されました。従業員50人超の企業などでは、週20時間以上勤務する短時間労働者について、社会保険の対象者が広がる可能性があります。企業規模要件についても2027年10月以降、段階的に縮小される予定です。 厚生労働省
パート・アルバイトを多く雇用している会社では、給与額だけを見て社会保険の対象外としていた従業員がいないか再確認してください。
対象者が増えれば会社負担の社会保険料も増えます。人件費予算への影響だけでなく、従業員本人の手取り額も変わるため、該当者への説明も必要です。厚生労働省では保険料負担を軽減する支援制度も案内しています。 厚生労働省
今週のトレンド用語:「シャドーAI」
「シャドーAI」とは、会社が把握・承認していない生成AIを従業員が業務で利用している状態を指します。
例えば、無料の生成AIへ顧客から届いたメールをそのまま貼り付けて返信文を作る、といった使い方です。便利ではありますが、入力した情報の取扱いを確認しないまま利用すると情報漏えいにつながりかねません。
AIを全面禁止するよりも、利用してよいサービス・入力してはいけない情報・最終確認を人が行う業務を具体的に決める方が、実務上は運用しやすいでしょう。